Un argentino puede pagar hasta 43 impuestos diferentes en un año: cuáles son y qué actividades están gravadas
Comprar alimentos en el supermercado, pagar la factura de electricidad, cargar combustible, utilizar una tarjeta de crédito o contratar un servicio de streaming son actividades cotidianas que tienen algo en común: están alcanzadas por distintos impuestos, tasas y contribuciones. En Argentina, una persona puede quedar alcanzada por al menos 43 tributos diferentes durante un mismo año, aunque la cantidad depende de su nivel de consumo, los bienes que posee y la manera en que obtiene sus ingresos.
Así lo establece el Vademécum tributario argentino de personas humanas 2026, elaborado por el Instituto Argentino de Análisis Fiscal (IARAF). El relevamiento analiza la incidencia de los gravámenes nacionales, provinciales y municipales sobre distintos perfiles de contribuyentes y permite identificar cuáles son las actividades que generan obligaciones tributarias.
El estudio también muestra una reducción respecto de 2025, cuando el perfil de mayor consumo y patrimonio estaba alcanzado por 46 tributos. Sin embargo, la disminución en la cantidad de impuestos no implica necesariamente una reducción equivalente de la presión fiscal, ya que el informe contabiliza gravámenes y no el dinero efectivamente pagado por cada contribuyente.
Cuántos impuestos paga un argentino según sus ingresos y consumos
Para elaborar el relevamiento, el IARAF construyó tres perfiles de consumidores, considerando sus hábitos de compra, la posesión de bienes y las actividades que realizan durante un año.
El primer perfil corresponde a una persona que consume alimentos y bebidas, utiliza tarjeta de crédito, paga servicios públicos, tiene teléfono celular, contrata Internet y utiliza plataformas de streaming. En este caso, el consumo está alcanzado por 20 tributos diferentes, a los que se agrega al menos uno relacionado con la generación de ingresos.
El segundo perfil incorpora la propiedad de una vivienda y un automóvil, la contratación de seguros, la compra de combustible, la asistencia a espectáculos y la adquisición de productos electrónicos. Con estas actividades, la cantidad de gravámenes asociados al consumo y al patrimonio asciende a 33, antes de considerar los correspondientes a los ingresos.
Finalmente, el tercer perfil contempla un nivel de consumo y patrimonio más elevado. Incluye un segundo automóvil, viajes en avión dentro y fuera del país, alojamiento en hoteles, gastos gastronómicos y el reemplazo de un vehículo por uno nuevo. En este caso, se identifican 41 tributos asociados al consumo y los bienes, que pueden llegar a 43 al incorporar los vinculados con los ingresos.
La comparación muestra que la cantidad de gravámenes no depende exclusivamente del dinero que gana una persona, sino también de las operaciones que realiza y los bienes que posee.
Qué impuestos se pagan al comprar alimentos, utilizar servicios o tener un automóvil
Uno de los aspectos más relevantes del informe es que permite identificar los distintos tributos presentes en actividades habituales.
En la compra de alimentos y bebidas sin alcohol pueden intervenir, como mínimo, cuatro gravámenes: el Impuesto al Valor Agregado (IVA), el impuesto sobre los débitos y créditos bancarios, Ingresos Brutos y la Tasa por Inspección, Seguridad e Higiene, según la operación y la jurisdicción.
En el caso de los servicios públicos, la estructura puede ser más amplia. La factura de electricidad, por ejemplo, puede incorporar impuestos nacionales y provinciales, además de tasas municipales relacionadas con servicios locales.
Tener un automóvil también agrega obligaciones tributarias. Además del impuesto automotor o patente, la compra de combustible incorpora gravámenes específicos, mientras que la adquisición de un vehículo nuevo genera cargos vinculados con su inscripción y documentación.
Los viajes representan otro grupo de actividades alcanzadas por impuestos y tasas. Los pasajes aéreos, tanto nacionales como internacionales, pueden incorporar cargos relacionados con servicios aeroportuarios, seguridad y controles migratorios.
De esta manera, una persona puede afrontar distintos tributos incluso cuando no realiza pagos directos ante un organismo recaudador, porque algunos gravámenes forman parte del precio final de los productos y servicios.
Impuestos nacionales, provinciales y municipales: cómo se distribuyen
Para el caso de una persona que alcanza los 43 tributos identificados por el IARAF, la distribución muestra la participación de los tres niveles de gobierno.
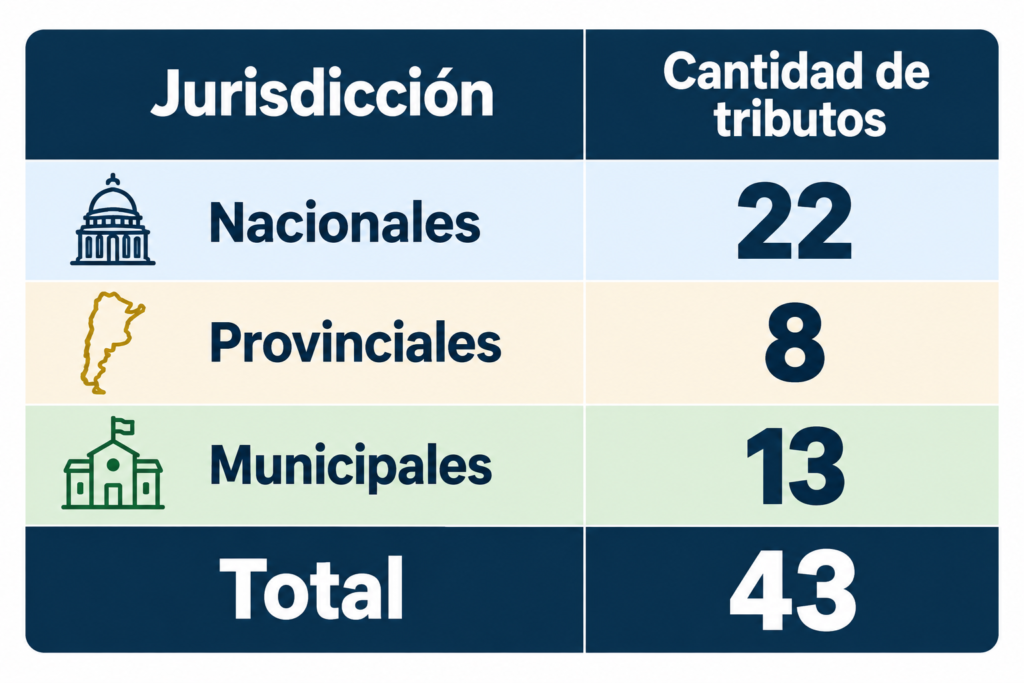
En términos porcentuales, aproximadamente el 51% corresponde a tributos nacionales, el 19% a provinciales y el 30% a municipales.
Esta distribución refleja la complejidad del sistema tributario argentino, en el que distintas jurisdicciones tienen facultades para establecer impuestos, tasas y contribuciones sobre actividades económicas, consumos y patrimonio.
Sin embargo, la cantidad de tributos de cada jurisdicción no representa necesariamente su participación en la recaudación total. Un solo impuesto nacional puede generar más ingresos que numerosos gravámenes municipales considerados en conjunto.
Cuáles son los impuestos que más pesan en la recaudación
Aunque el sistema argentino contempla una gran cantidad de tributos, la recaudación se encuentra concentrada en un grupo relativamente reducido.
Según el IARAF, el IVA, Ingresos Brutos y la Tasa por Inspección, Seguridad e Higiene representan conjuntamente alrededor del 40% de la recaudación tributaria consolidada del país.
El IVA es el único impuesto que aparece en todos los consumos analizados por el instituto. Por su parte, Ingresos Brutos y las tasas municipales tienen una presencia extendida en distintas actividades comerciales y de servicios.
Esta situación explica por qué una modificación en determinados impuestos puede tener efectos muy diferentes sobre la economía de los consumidores. La eliminación de un gravamen específico no necesariamente modifica de manera significativa el precio final de los bienes y servicios si permanecen vigentes los tributos de mayor alcance.
Qué impuestos se eliminaron en 2026
El relevamiento también permite comparar la situación actual con la registrada durante 2025.
Para el perfil de mayor consumo y patrimonio, la cantidad de tributos pasó de 46 a 43, como consecuencia de la eliminación de tres impuestos internos nacionales que alcanzaban a determinadas operaciones vinculadas con la telefonía celular, los seguros y los vehículos automotores.
En el perfil básico, el total considerado por el informe se redujo de 22 a 21 tributos, mientras que en el nivel intermedio pasó de 36 a 34.
La reducción muestra una simplificación parcial del esquema, aunque la mayoría de los impuestos presentes en los consumos habituales continúa vigente.
Cómo saber qué impuestos paga cada persona
Como novedad, el IARAF incorporó una herramienta interactiva que permite identificar los tributos asociados a las características de cada contribuyente.
El sistema considera aspectos como la actividad laboral, los bienes que posee y los consumos que realiza, para determinar qué impuestos, tasas y contribuciones pueden alcanzarlo durante el año.
Por ejemplo, una persona que trabaja en relación de dependencia y no supera el mínimo no imponible del Impuesto a las Ganancias suma sus aportes personales a la seguridad social. En cambio, si sus ingresos superan ese umbral, también queda alcanzada por Ganancias.
Para los monotributistas se considera el régimen simplificado, mientras que los empresarios y profesionales independientes pueden estar alcanzados por Ganancias y por los aportes al régimen de autónomos.
El estudio también contempla consumos específicos. En el caso de una persona fumadora, por ejemplo, pueden agregarse tres tributos nacionales vinculados con el tabaco, elevando a 46 la cantidad de gravámenes del perfil de mayor consumo y patrimonio.
El informe deja en evidencia que el sistema tributario argentino no se limita a los impuestos que una persona identifica en sus facturas o declaraciones juradas. Una parte importante de los gravámenes está asociada a operaciones cotidianas y puede quedar incorporada en los precios que pagan los consumidores.
La cifra de 43 tributos representa un escenario de consumo y patrimonio elevado, no una cantidad que necesariamente afrontan todos los argentinos. Aun así, el relevamiento permite dimensionar la diversidad de obligaciones tributarias que pueden intervenir en la economía de una persona a lo largo del año.