El costo oculto de la leche: la logística representa casi un tercio del total y es un 50% más cara
Cuando un consumidor compra un litro de leche, un yogur o un queso en el supermercado, difícilmente piense en todo lo que ocurrió antes de que ese producto llegara a la góndola. Sin embargo, detrás de cada envase hay una cadena de almacenamiento, refrigeración y transporte que se convirtió en uno de los principales problemas económicos de la industria láctea argentina.
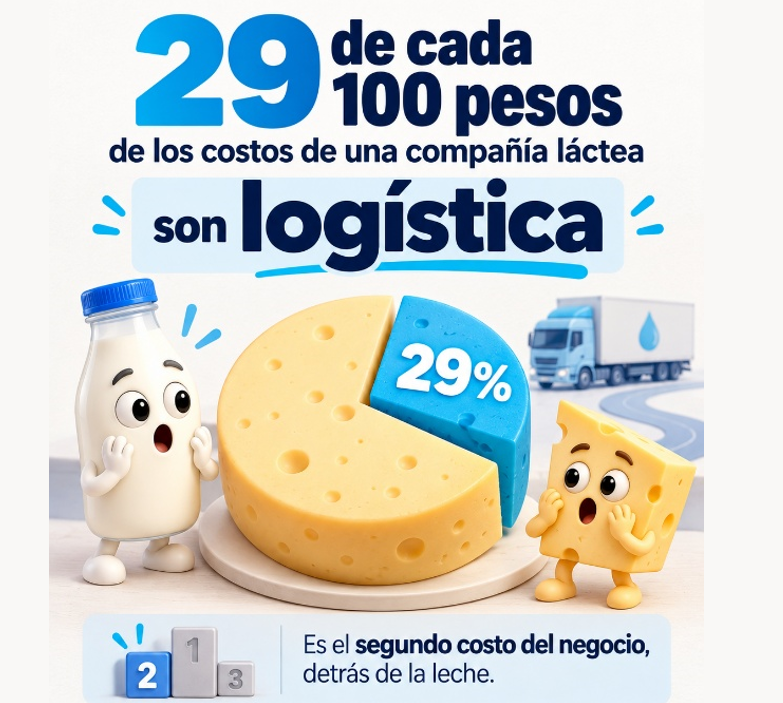
Según un informe elaborado por Focus Market, la logística representa aproximadamente 29 de cada 100 pesos que gasta una compañía láctea, lo que la convierte en el segundo componente más importante de su estructura de costos, solamente por detrás de la materia prima.
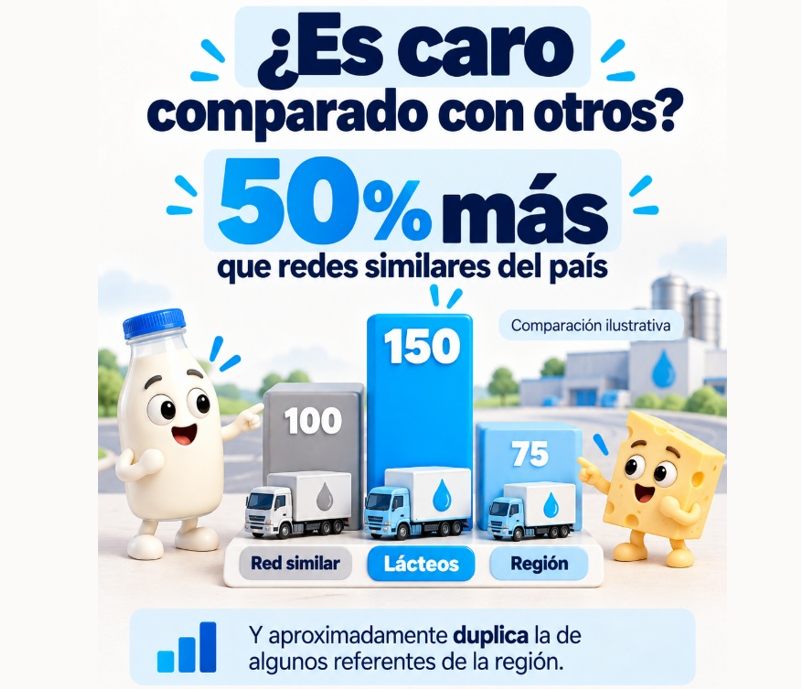
El dato adquiere mayor relevancia cuando se lo compara con otras actividades: el costo logístico del sector lácteo es alrededor de un 50% superior al de redes comparables dentro de Argentina y llega a duplicar el de algunos referentes regionales.
Pero el problema no se explica únicamente por el combustible o las distancias. La industria enfrenta una situación que agrava sus costos: cada vez transporta menos productos, mientras buena parte de su estructura de distribución continúa siendo prácticamente la misma.
“El costo logístico continúa siendo uno de los principales factores que condicionan la competitividad de la economía argentina. La extensión territorial, la dependencia del transporte automotor, las deficiencias de infraestructura y la volatilidad de los costos operativos impactan directamente sobre el precio final de los bienes y la rentabilidad de las empresas”, expresó Damián Di Pace, director de la consultora Focus Market.
Menos consumo y camiones con menor carga: por qué aumentan los costos
Uno de los principales cambios que atravesó la industria láctea argentina durante los últimos años fue la reducción de los volúmenes comercializados.
De acuerdo con datos sectoriales del Observatorio de la Cadena Láctea Argentina (OCLA), el consumo de productos lácteos cayó cerca de un 15% durante la última década, medido en litros equivalentes.
La disminución estuvo acompañada por cambios en los hábitos de compra, los productos elegidos y la frecuencia con la que los consumidores adquieren leche, quesos y yogures.
Sin embargo, la caída fue todavía más pronunciada en el transporte. Durante los últimos quince años, las toneladas movilizadas por la industria láctea se redujeron alrededor de un 35%, mientras que la capacidad logística no disminuyó en la misma proporción.
Esto significa que una parte de los camiones continúa realizando recorridos similares, pero con menos mercadería.
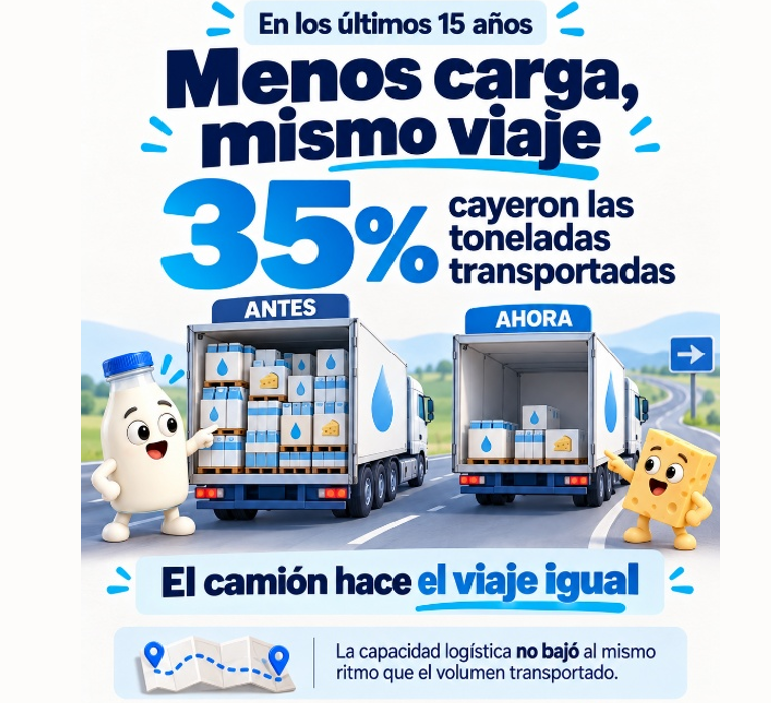
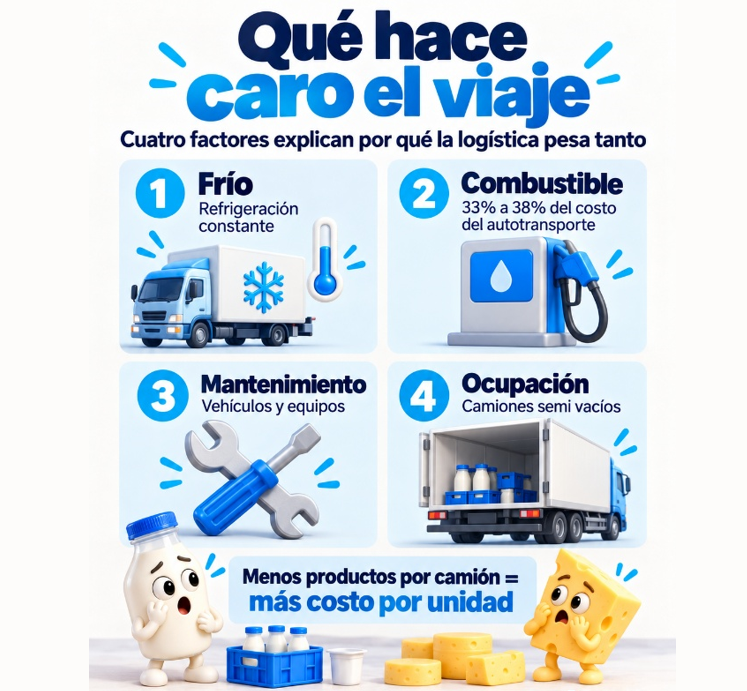
La consecuencia es directa: los gastos de combustible, personal, mantenimiento y refrigeración deben distribuirse entre una menor cantidad de productos. Así, aunque el costo total de un viaje no cambie demasiado, transportar cada unidad termina resultando más caro.
El problema se vuelve especialmente importante en una industria que necesita abastecer supermercados, autoservicios, almacenes y comercios de distintas localidades, con entregas frecuentes y productos que, en muchos casos, tienen una vida útil limitada.
A diferencia de otras mercaderías, buena parte de los lácteos necesita mantener condiciones específicas de temperatura durante el almacenamiento y el traslado.
El Código Alimentario Argentino establece, por ejemplo, una temperatura máxima de 8 °C para la leche pasteurizada y de 10 °C para las leches fermentadas, entre ellas el yogur. La leche UHT, en cambio, puede conservarse sin refrigeración antes de abrirse.
Mantener la cadena de frío requiere camiones especializados, cámaras refrigeradas, energía, controles sanitarios y mantenimiento adicional. También limita las posibilidades de combinar distintos tipos de mercadería en un mismo vehículo.
A estos factores se suma la dependencia del transporte por carretera. En Argentina, más del 90% de la carga doméstica se moviliza en camiones, mientras que el ferrocarril y las vías fluviales tienen una participación considerablemente menor.
El combustible es uno de los componentes más importantes del costo del autotransporte: en los recorridos de media y larga distancia representa entre el 33% y el 38% del gasto total.
“En este contexto, mejorar la eficiencia logística requiere una estrategia integral que combine inversión en infraestructura, mayor articulación entre los distintos modos de transporte y previsibilidad económica. Reducir estos costos no sólo permitiría mejorar la competitividad de la producción nacional, sino también fortalecer las exportaciones y moderar las presiones sobre los precios internos”, detalló Damián Di Pace, director de la consultora Focus Market.
Argentina tiene costos logísticos superiores a los de otros países
El informe también expone las dificultades que enfrenta Argentina para competir con otros mercados.
En América Latina, los costos logísticos representan, en términos generales, entre el 14% y el 18% de las ventas de las compañías, mientras que en los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) suelen ubicarse entre el 8% y el 10%.
Dentro de la región, Argentina también presenta diferencias importantes.
Una de las estimaciones incluidas en el relevamiento indica que los costos logísticos argentinos son un 24% superiores a los de Brasil y un 70% mayores que los de Bolivia. Otro estudio ubica la brecha con Brasil alrededor del 32%.
Aunque las mediciones utilizan metodologías diferentes y no deben interpretarse como una comparación exacta, coinciden en señalar que distribuir mercadería en Argentina resulta más costoso que en varios mercados de referencia.
Para las empresas lácteas, estas diferencias afectan tanto la rentabilidad como la capacidad de competir en mercados internacionales.
El problema adquiere una dimensión particular porque Argentina tiene potencial para ampliar sus exportaciones de productos lácteos, pero necesita una estructura de costos que le permita competir con otros grandes productores.
Otro factor que influye es la organización de la industria.
Según datos del OCLA, las cinco principales empresas lácteas argentinas concentran apenas el 36% del procesamiento de leche, mientras que en varios de los grandes países productores ese porcentaje supera el 80%.
La diferencia también se observa en el tamaño de la compañía líder. En otros mercados lecheros, la empresa más importante procesa entre el 25% y el 90% de la leche, mientras que en Argentina alcanza solamente el 11,9%.
Esta mayor fragmentación favorece la presencia de distintos competidores, pero también dificulta la posibilidad de distribuir los costos logísticos entre grandes volúmenes de producción.
En la práctica, numerosas compañías mantienen sus propias redes de distribución, con vehículos que pueden recorrer rutas similares para abastecer a los mismos mercados.
La falta de escala y coordinación puede traducirse en recorridos duplicados, menor ocupación de los camiones y mayores costos por unidad transportada.
El desafío para la industria láctea pasa por encontrar mecanismos que permitan aprovechar mejor cada recorrido, mejorar la planificación de las entregas y adaptar su estructura de distribución a un mercado que cambió considerablemente durante los últimos años.
La optimización de las rutas, una mayor coordinación logística y las inversiones en infraestructura aparecen entre las alternativas para reducir gastos sin comprometer la calidad ni las condiciones de conservación de los alimentos.
También será necesario contemplar el impacto de cualquier transformación sobre los trabajadores que actualmente sostienen la distribución.
Para las empresas, mejorar la eficiencia no es solamente una cuestión de rentabilidad. También puede determinar su capacidad de sostener inversiones, mantener el abastecimiento y competir con productos de otros países.
En definitiva, el 29% que representa la logística dentro de los costos de una compañía láctea refleja una dificultad que excede al transporte: la industria necesita distribuir menos mercadería con una estructura que todavía responde a un mercado de mayor volumen.
Resolver esa diferencia será uno de los principales desafíos para que la lechería argentina pueda recuperar competitividad, fortalecer su producción y aprovechar nuevas oportunidades de exportación.