Cambia la forma de pagar en Argentina: caen las tarjetas y las transferencias crecen más del 20%
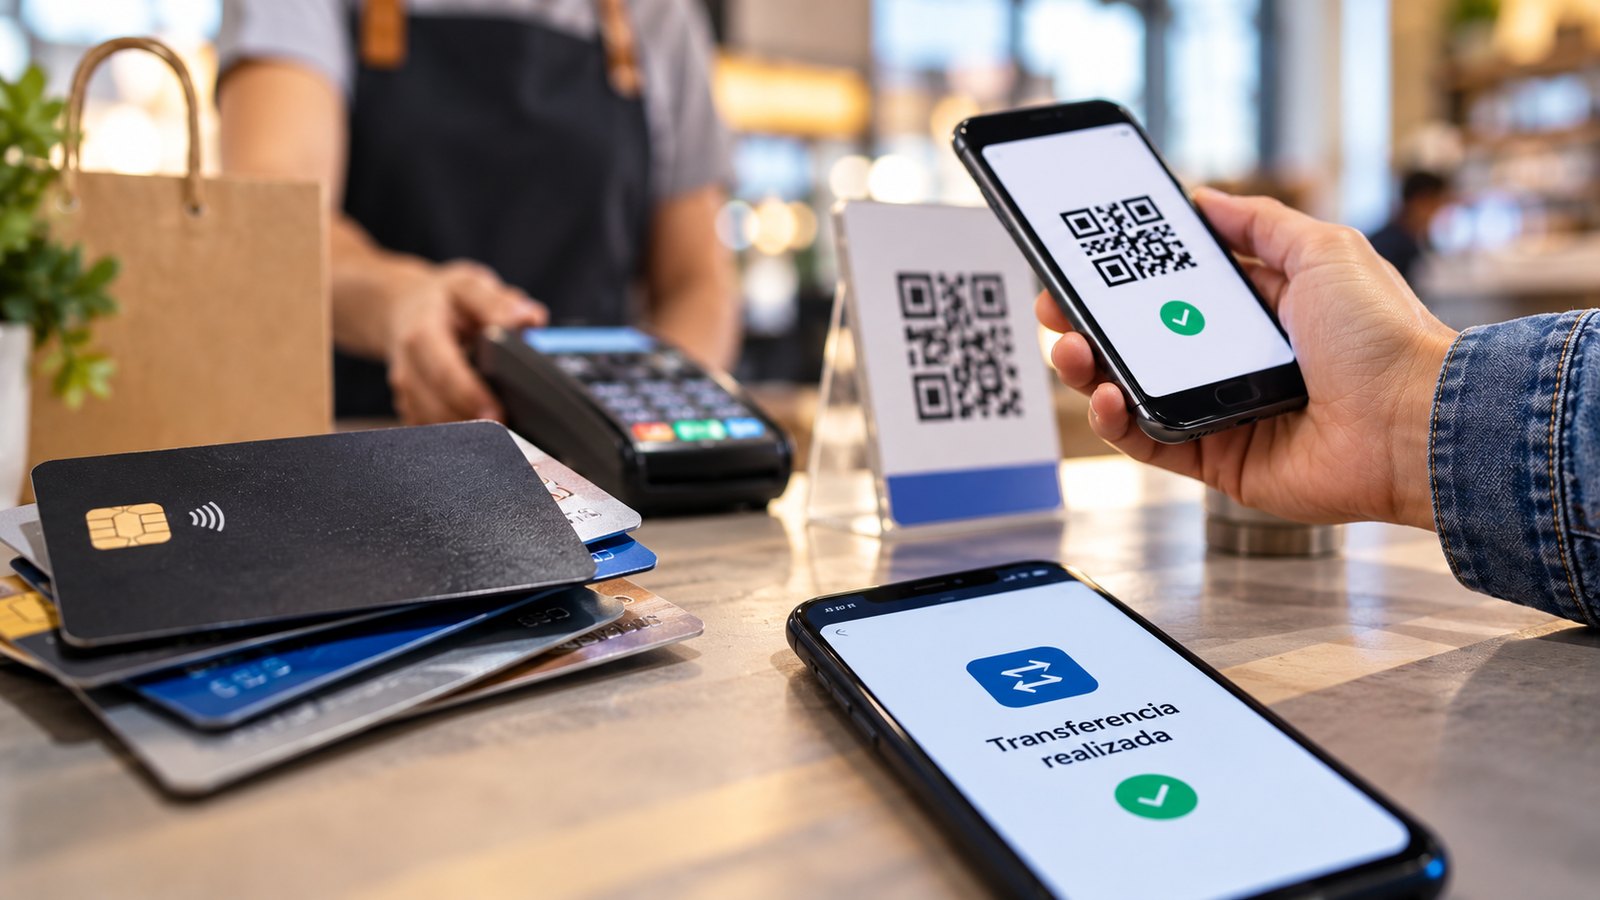
La forma en que los argentinos mueven su dinero está cambiando. Las transferencias bancarias, las billeteras virtuales y los códigos QR ganaron espacio en las operaciones cotidianas, mientras que las tarjetas de crédito y débito registraron una caída en la cantidad de transacciones. Los últimos números del Banco Central permiten dimensionar esa transformación.
Durante agosto de 2026 se realizaron 779 millones de transferencias inmediatas en pesos, un crecimiento del 20,3% frente al mismo mes del año pasado. El monto total alcanzó los $96 billones, con un incremento real del 5,5%.
El avance contrasta con lo ocurrido con las tarjetas. Según el último Informe de Pagos Minoristas del Banco Central, las operaciones con tarjetas de crédito cayeron 9,2% interanual en julio, mientras que las realizadas con débito retrocedieron 8,4%.
En términos concretos, durante ese mes se efectuaron 159,3 millones de pagos con tarjetas de crédito por $10 billones y 172 millones de operaciones con débito por $5,7 billones. En ambos casos, los montos también registraron disminuciones reales respecto del año anterior.
Las billeteras virtuales ganan protagonismo
Uno de los datos más interesantes del informe está relacionado con la participación de las cuentas virtuales. El 76,9% de las transferencias inmediatas realizadas en pesos durante agosto tuvo como origen o destino una cuenta identificada mediante una Clave Virtual Uniforme (CVU), utilizada por las billeteras digitales.
Esto no significa que todas esas operaciones hayan sido pagos en comercios. Las transferencias también incluyen movimientos entre cuentas propias, envíos de dinero a familiares y otras operaciones. Sin embargo, la cifra muestra hasta qué punto las billeteras se integraron al sistema financiero argentino.
La posibilidad de enviar dinero en segundos, pagar mediante un código QR o utilizar distintas cuentas desde una misma aplicación modificó una parte importante de las operaciones diarias.
Para los comercios, la transformación también es significativa. Los consumidores cuentan con más alternativas al momento de pagar y los negocios deben adaptarse a un sistema en el que conviven tarjetas, transferencias, efectivo y billeteras digitales.
Las tarjetas no desaparecen, pero cambia su utilización
A pesar de la caída interanual, las tarjetas continúan siendo uno de los principales instrumentos de pago. De hecho, en julio se realizaron más operaciones con débito que con crédito, una diferencia que contrasta con lo ocurrido en algunos meses anteriores.
También está cambiando la manera de utilizar las tarjetas. En el caso del crédito, el 41,7% de las operaciones se canalizó a través del comercio electrónico, mientras que el 33,5% se realizó mediante terminales de pago y códigos QR. Los débitos automáticos representaron otro 15,9%.
Esto muestra que la transformación digital no necesariamente implica abandonar las tarjetas. Muchas compras que antes se concretaban pasando el plástico por una terminal ahora se realizan desde una computadora o un teléfono, aunque el instrumento de pago siga siendo el mismo.
El cambio también alcanza a las extracciones de efectivo. Según el Banco Central, la cantidad de operaciones realizadas en cajeros automáticos registró una caída interanual, otra señal de la transformación de los hábitos financieros.
Un cambio que también impacta en los comercios
La expansión de los pagos digitales plantea un escenario diferente para bancos, fintech y comercios. Las entidades tradicionales compiten con aplicaciones que permiten administrar dinero, realizar transferencias, pagar servicios y acceder a productos financieros desde el celular.
Para los negocios, aceptar distintos medios de pago se convirtió en una necesidad comercial. El consumidor puede elegir entre varias alternativas y esa decisión forma parte de la experiencia de compra.
De todos modos, los datos deben interpretarse con cuidado. El crecimiento de las transferencias no demuestra por sí solo que los usuarios estén reemplazando las tarjetas por billeteras virtuales, ya que se trata de operaciones que cumplen distintas funciones.
Lo que sí muestran las estadísticas es una transformación sostenida en la circulación del dinero. Mientras las transferencias inmediatas continúan creciendo a tasas de dos dígitos, las tarjetas registraron retrocesos interanuales en las últimas mediciones.
El efectivo y las tarjetas siguen presentes, pero cada vez comparten más espacio con operaciones que se resuelven desde una aplicación y en cuestión de segundos.