El costo oculto de vivir en pareja: cómo se pueden perder hasta $260.000 al año por manejar mal los gastos
Dividir el alquiler, pagar las expensas, organizar las compras del supermercado o decidir quién se encarga de los servicios puede parecer una cuestión doméstica menor. Sin embargo, cuando las cuentas no están bien organizadas, el costo puede ser mucho más alto de lo que parece.
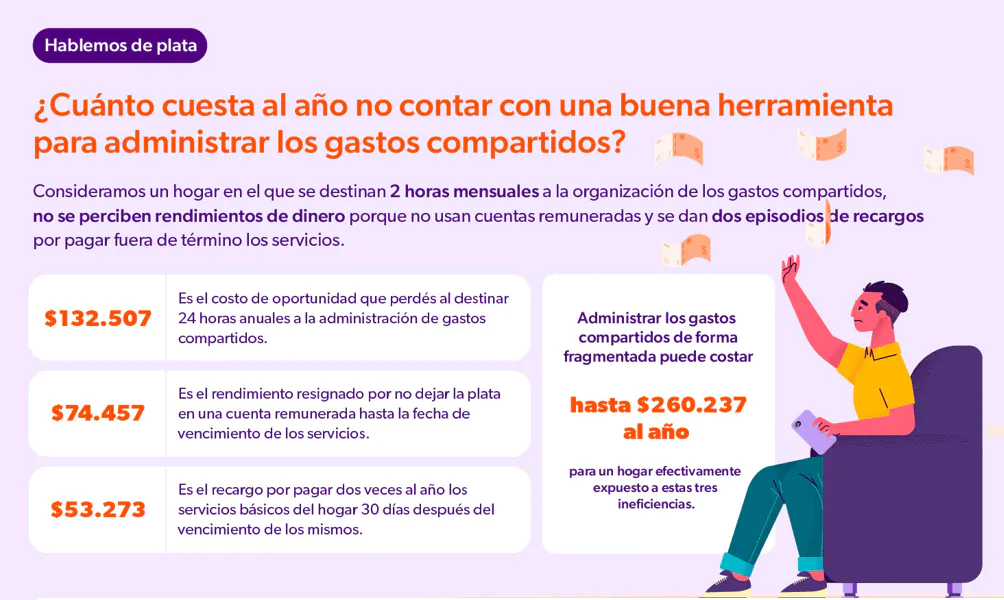
Un estudio realizado por Focus Market para el Blog de Educación Financiera de Naranja X calculó que administrar de manera fragmentada los gastos compartidos puede generar un costo de hasta $260.237 al año para un hogar que acumule distintas ineficiencias.
La cifra contempla tres factores: las horas destinadas a ordenar las cuentas, el rendimiento que deja de obtenerse por mantener dinero inmovilizado y los intereses o recargos derivados de pagos fuera de término.
El relevamiento, basado en 3.850 casos y complementado con información del Banco Central y del INDEC, también muestra que las dificultades para administrar el dinero no se limitan a cuestiones económicas: pueden provocar discusiones, desigualdades y tensiones en la convivencia.
Cuánto tiempo pierden los argentinos organizando las cuentas
Uno de los resultados más llamativos es el tiempo que demanda administrar los gastos comunes.
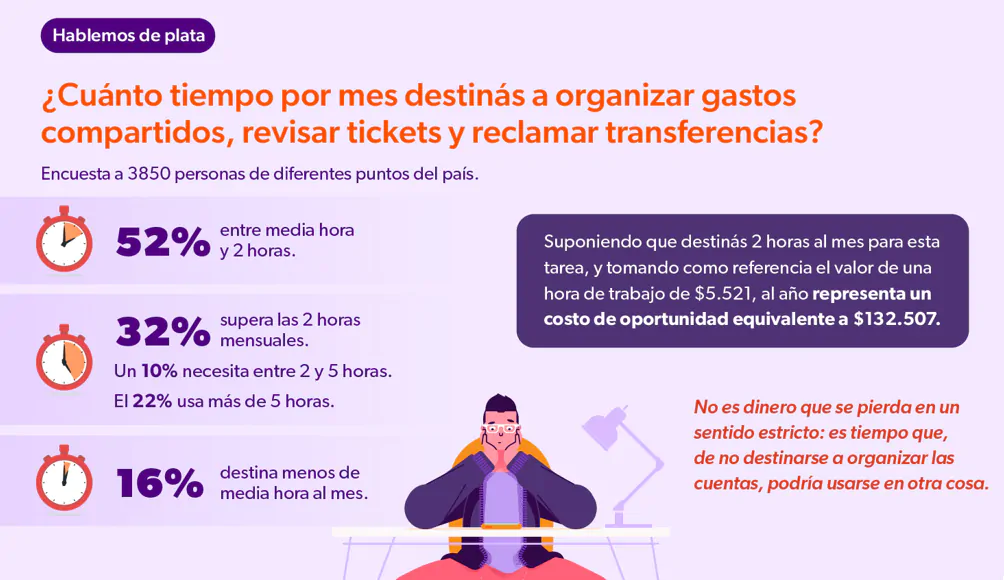
El 16% de los encuestados dedica menos de media hora mensual a esa tarea, mientras que el 52% utiliza entre 30 minutos y dos horas. Otro 10% necesita entre dos y cinco horas, y un 22% supera las cinco horas mensuales.
Esto significa que el 32% dedica más de dos horas por mes a revisar comprobantes, calcular cuánto debe cada integrante, realizar transferencias y reclamar pagos pendientes.
Para estimar el valor económico de ese tiempo, Focus Market tomó como referencia un ingreso laboral promedio equivalente a $5.521 por hora. Con un supuesto conservador de dos horas mensuales, el costo de oportunidad alcanza los $132.507 anuales.
No se trata de dinero que necesariamente sale del bolsillo, sino del valor estimado del tiempo que podría destinarse a otras actividades.
“Compartir las cuentas del hogar con la pareja no significa necesariamente juntar todo el dinero, sino construir una visión común de los ingresos, los gastos y las responsabilidades económicas. Desde una perspectiva financiera, la transparencia permite planificar mejor, distribuir los costos de manera más equitativa, anticipar imprevistos y establecer objetivos compartidos, como ahorrar para una vivienda o reducir deudas”, explica Damián Di Pace Director de la Consultora Focus Market.
Las discusiones por plata y los que prefieren pagar de más
El informe también indagó sobre los conflictos que aparecen cuando varias personas comparten gastos.
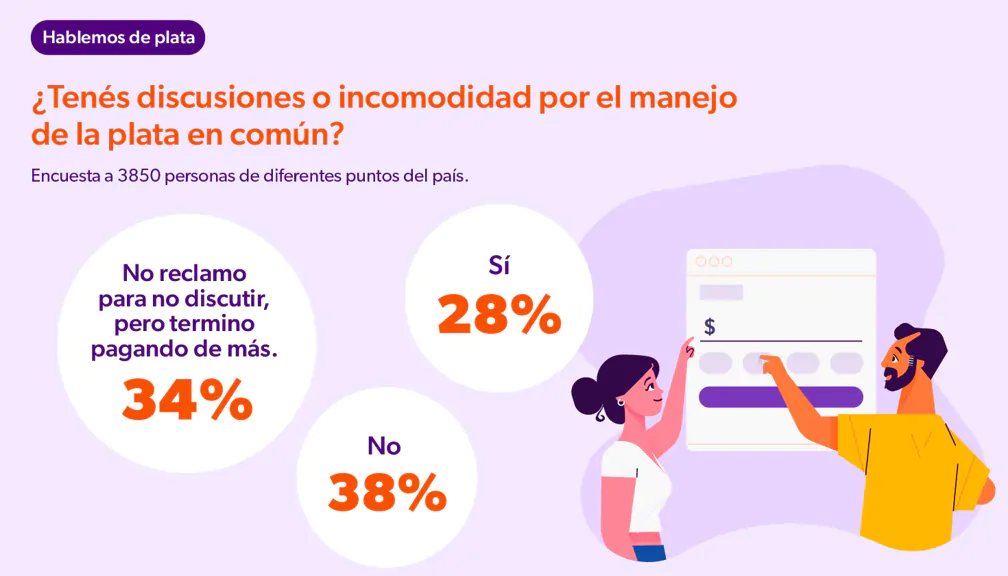
El 28% reconoció haber tenido discusiones o situaciones incómodas por el manejo del dinero. Otro 38% aseguró que no tuvo inconvenientes, mientras que el 34% admitió que prefiere no reclamar para evitar conflictos, aunque eso implique terminar pagando de más.
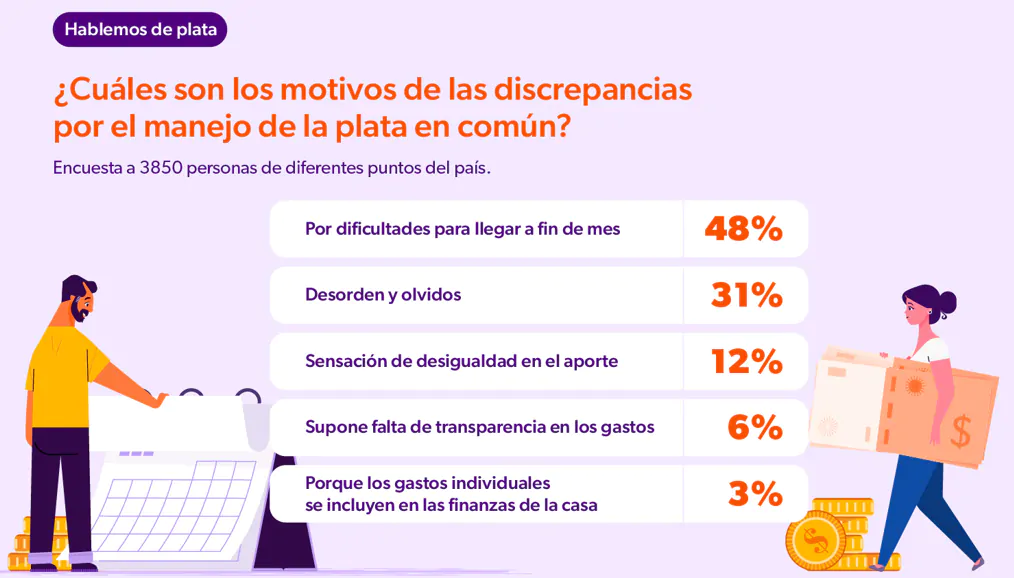
Entre los motivos de discrepancia, la falta de dinero para llegar a fin de mes encabeza las respuestas, con el 48%. Le sigue la desorganización, con el 31%, que incluye olvidos al momento de pagar o devolver dinero.
Otros problemas mencionados fueron la percepción de un reparto desigual de los gastos, la falta de transparencia y la utilización del dinero común para consumos personales.
“El costo de no hacerlo puede ser significativo: gastos duplicados, decisiones descoordinadas, desigualdades en el esfuerzo económico y conflictos que deterioran tanto las finanzas como la relación. Cuando cada integrante administra su dinero sin conocer la situación general del hogar, se pierde capacidad para optimizar recursos y prevenir problemas”, indicó Di Pace.
Cómo dividen los gastos las parejas y las familias
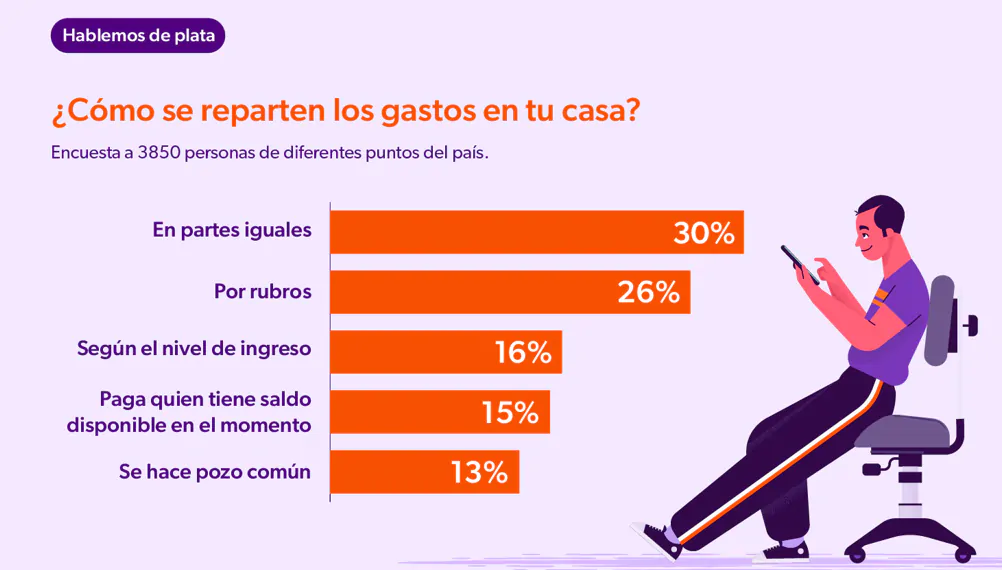
La modalidad más utilizada sigue siendo dividir los gastos en partes iguales, una opción elegida por el 30% de los participantes.
Muy cerca aparece el reparto por rubros, con el 26%. En estos casos, cada integrante se responsabiliza por determinados conceptos, como el alquiler, los servicios o las compras.
El 16% prefiere distribuir los pagos proporcionalmente a los ingresos de cada persona, mientras que el 13% utiliza un fondo común.
Por último, el 15% mantiene un sistema informal en el que paga quien tiene dinero disponible en ese momento.
Los resultados muestran que no existe una única forma de organizar las finanzas compartidas, aunque la falta de acuerdos claros puede generar dificultades independientemente del método elegido.
Siete de cada diez no aprovechan los rendimientos de su dinero
Otro aspecto analizado fue qué hacen los argentinos con el dinero que reservan para pagar alquiler, servicios y expensas.
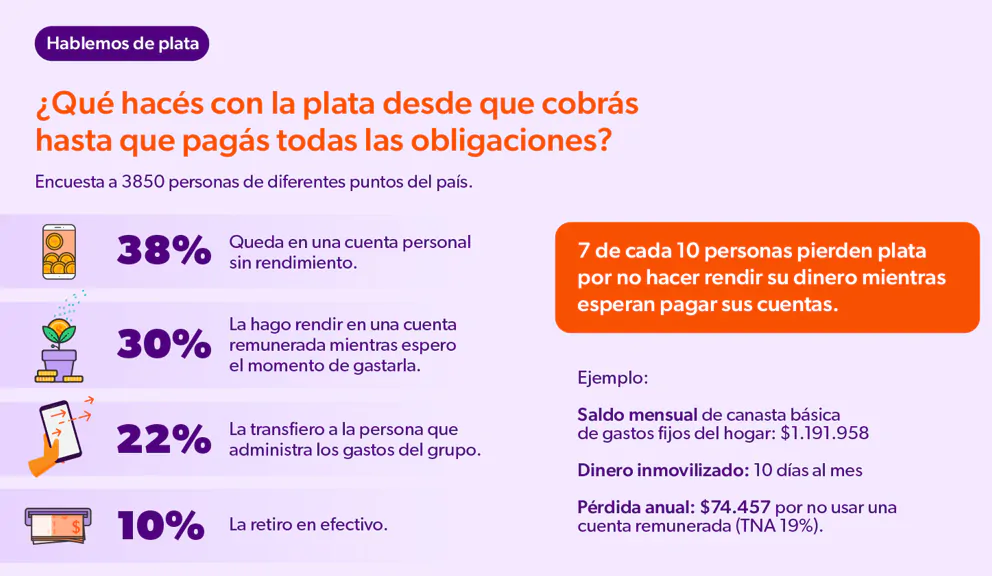
El 38% lo mantiene en una cuenta personal que no genera rendimientos, el 10% lo retira en efectivo y el 22% se lo transfiere a la persona encargada de administrar los gastos.
Solo el 30% utiliza una cuenta remunerada o billetera virtual para obtener rendimientos mientras espera el vencimiento de las obligaciones.
Para medir el impacto de esa decisión, la consultora consideró una canasta mensual de gastos fijos de $1.191.958, integrada por alquiler, expensas, electricidad, gas y agua.
Bajo el supuesto de que ese dinero permanece 15 días por mes sin generar rendimientos, y utilizando una tasa nominal anual de referencia del 19%, el estudio estimó una oportunidad de ingresos no aprovechados de $111.685 anuales.
El resultado depende del monto disponible, del tiempo durante el cual permanece depositado y de la tasa efectivamente ofrecida por cada entidad.
Más de la mitad pagó intereses por atrasarse
La desorganización también puede traducirse en gastos concretos.
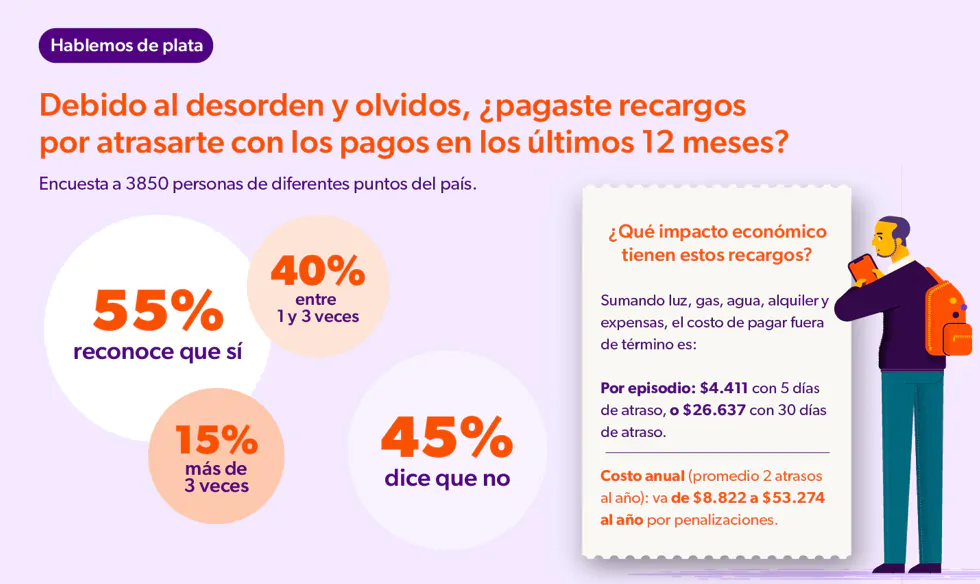
Según la encuesta, el 55% pagó al menos un recargo por mora durante los últimos doce meses. De ese total, el 40% tuvo entre uno y tres atrasos y el 15% registró más de tres.
Focus Market calculó que un hogar que se demora 30 días en pagar todos sus gastos fijos considerados en la simulación podría afrontar recargos combinados por $26.637.
Si el atraso fuera de cinco días, el costo estimado se reduciría a $4.411.
En un escenario hipotético de dos episodios anuales de mora de 30 días, el gasto ascendería a $53.273.
Cómo evitar que los gastos compartidos se conviertan en una pérdida
El informe pone el foco en una paradoja: mientras los pagos digitales y las transferencias se multiplican, administrar el dinero entre varias personas todavía representa una dificultad para muchos hogares.
La expansión de las billeteras virtuales, las cuentas remuneradas y los pagos con QR permite resolver operaciones en pocos segundos. Sin embargo, la tecnología no elimina por sí sola los problemas de organización.
Definir quién paga cada factura, establecer fechas de vencimiento, mantener un registro común de movimientos y acordar cómo se distribuyen los gastos puede ayudar a reducir olvidos, reclamos y recargos.
También existen herramientas de cuentas compartidas que permiten centralizar fondos y movimientos sin necesidad de mezclar completamente las finanzas personales.
El desafío, en definitiva, no pasa solamente por cuánto dinero ingresa al hogar, sino por cómo se administra, cuánto tiempo demanda esa tarea y qué costos se generan cuando falta coordinación.